China Hentikan Banyak Proyek PLTU di Dunia, tetapi Indonesia Justru Jadi Pusat Ekspansi Captive Coal
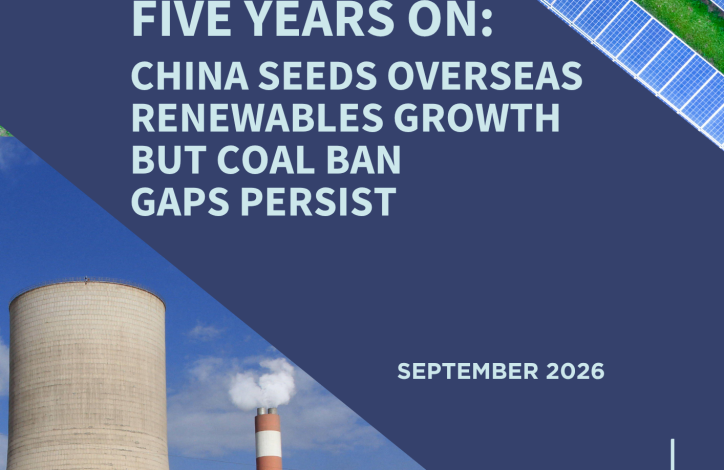
Lima tahun setelah Presiden China Xi Jinping berjanji menghentikan pembangunan pembangkit listrik tenaga batu bara baru di luar negeri, perubahan besar mulai terlihat. Sebanyak 61,5 gigawatt proyek PLTU terafiliasi China yang direncanakan ketika komitmen tersebut diumumkan telah dibatalkan, atau sekitar 67 persen dari kapasitas yang saat itu masih direncanakan. Pembatalan tersebut diperkirakan menghindarkan sekitar 6,4 miliar ton emisi karbon dioksida sepanjang umur pembangkit. Namun di tengah keberhasilan tersebut muncul celah besar: PLTU captive untuk kawasan industri, dan Indonesia berada tepat di pusat persoalan itu.
Laporan Centre for Research on Energy and Clean Air (CREA) bersama People of Asia for Climate Solutions (PACS) menunjukkan Indonesia kini mempunyai sekitar 17,1 GW PLTU terafiliasi China yang telah beroperasi, terbesar dibandingkan negara lain yang dianalisis.
Vietnam berada jauh di bawahnya dengan sekitar 3,8 GW, sementara Pakistan sekitar 3,4 GW.
Indonesia juga menjadi negara dengan kapasitas PLTU terafiliasi China yang sedang dibangun paling besar, disusul India dan Zimbabwe.
Temuan tersebut memperlihatkan dua arah yang berbeda dalam perjalanan transisi energi China di luar negeri. Di satu sisi, investasi dan pembangunan pembangkit energi terbarukan berkembang pesat. Di sisi lain, pembangunan PLTU masih berlangsung melalui sejumlah celah, terutama pembangkit captive yang digunakan untuk memasok kawasan industri.
Dan sebagian besar persoalan captive tersebut terkonsentrasi di Indonesia.
Lima Tahun Sejak Janji Besar China
Pada September 2021, Presiden Xi Jinping mengumumkan bahwa China akan meningkatkan dukungan terhadap negara berkembang dalam membangun energi hijau dan rendah karbon serta tidak lagi membangun proyek PLTU baru di luar negeri.
Pernyataan tersebut sangat penting karena selama bertahun-tahun perusahaan dan lembaga keuangan China mempunyai peran besar dalam pembangunan infrastruktur energi di berbagai negara berkembang.
Komitmen itu kemudian dimasukkan dalam kebijakan energi China melalui Rencana Lima Tahun ke-14 untuk Sistem Energi Modern serta berbagai kerangka investasi hijau di luar negeri.
Lima tahun kemudian, hasilnya mulai terlihat.
Menurut CREA dan PACS, sekitar 61,5 GW kapasitas PLTU yang direncanakan ketika komitmen 2021 diumumkan telah dibatalkan.
Jumlah tersebut mewakili sekitar 67 persen dari kapasitas yang saat itu berada dalam tahap perencanaan.
Dampak iklimnya juga sangat besar.
CREA memperkirakan pembatalan proyek-proyek tersebut menghindarkan sekitar 6,4 miliar ton CO₂ yang berpotensi dilepaskan sepanjang umur operasional pembangkit.
Namun keberhasilan tersebut belum berarti pembangunan PLTU terafiliasi China di luar negeri benar-benar berhenti.
Masih Ada 20,5 GW PLTU dalam Perencanaan
Laporan terbaru menunjukkan masih terdapat sekitar 20,5 GW proyek PLTU terafiliasi China dalam tahap perencanaan yang belum secara resmi dibatalkan.
Dalam periode satu tahun terakhir yang dianalisis—semester kedua 2025 dan semester pertama 2026—sekitar 7,1 GW kapasitas dibatalkan.
Tetapi pada periode yang sama sekitar 3,3 GW justru memasuki tahap konstruksi.
CREA dan PACS memperkirakan proyek yang masih direncanakan serta kapasitas yang telah memasuki konstruksi tersebut secara bersama-sama berpotensi menghasilkan sekitar 2,8 miliar ton CO₂ sepanjang umur operasinya.
Artinya, implementasi komitmen 2021 masih mempunyai pekerjaan besar.
Masalahnya bukan hanya proyek PLTU konvensional yang memasok jaringan listrik nasional.
Salah satu celah terbesarnya justru berada di balik pagar kawasan industri.
Captive Coal Menjadi Celah Besar
PLTU captive merupakan pembangkit yang dibangun terutama untuk memasok kebutuhan listrik industri atau fasilitas tertentu, bukan untuk memasok jaringan listrik publik secara umum.
Kawasan pengolahan nikel, aluminium, baja, dan industri berat membutuhkan listrik dalam jumlah sangat besar serta pasokan yang berlangsung terus-menerus.
Ketika jaringan listrik di sekitar kawasan tidak mempunyai kapasitas memadai, perusahaan dapat membangun pembangkitnya sendiri.
Di Indonesia, model inilah yang berkembang sangat cepat seiring hilirisasi mineral.
CREA dan PACS menilai captive coal menjadi salah satu celah paling penting dalam implementasi komitmen China menghentikan pembangunan PLTU baru di luar negeri.
Sejak komitmen 2021, sekitar 60 persen kapasitas captive coal aktif yang tercakup dalam analisis mulai beroperasi, sementara sekitar 42 persen kapasitas captive yang masih dalam konstruksi memasuki tahap pembangunan setelah komitmen tersebut.
Sebagian besar proyek tersebut didanai perusahaan swasta China dan berhubungan dengan pengolahan mineral serta kawasan industri di Indonesia.
Indonesia Menampung Mayoritas Captive Coal Terafiliasi China
Skala perkembangan di Indonesia terlihat sangat jelas.
Menurut laporan CREA, kapasitas PLTU captive terafiliasi China di Indonesia meningkat dari sekitar 0,3 GW pada 2021 menjadi 12,5 GW pada 2026.
Angka 0,3 GW pada 2021 tersebut tidak memasukkan kapasitas yang sudah beroperasi sebelum komitmen Xi Jinping. Dengan demikian, kenaikan menuju 12,5 GW menggambarkan penambahan kapasitas pasca-komitmen yang dianalisis CREA.
Indonesia bahkan menampung sekitar 94 persen dari total 13,2 GW PLTU captive terafiliasi China yang beroperasi dalam cakupan analisis tersebut.
Ini membuat Indonesia menjadi kasus yang sangat penting dalam menilai efektivitas komitmen penghentian PLTU luar negeri China.
Ketika pembangunan PLTU untuk jaringan listrik mulai dibatasi, pertumbuhan justru berlangsung melalui pembangkit di kawasan industri.
Nikel Menjadi Pusat Persoalan
Hilirisasi nikel mempunyai peranan besar dalam perkembangan tersebut.
Dari sekitar 12,5 GW PLTU captive terafiliasi China yang beroperasi di Indonesia, sektor nikel menyumbang lebih dari 9 GW.
Sekitar 6 GW juga terkait proyek aluminium serta proyek yang memproduksi nikel sekaligus aluminium. Sementara kawasan industri menyumbang sekitar 2,7 GW.
Angka-angka tersebut tidak selalu merupakan kategori yang dapat dijumlahkan secara sederhana karena satu proyek dapat berkaitan dengan lebih dari satu kegiatan industri. Namun keseluruhannya memperlihatkan kuatnya hubungan antara pertumbuhan pengolahan mineral dan permintaan listrik berbasis batu bara.
Indonesia mempunyai cadangan nikel yang sangat besar dan telah menjadikan hilirisasi sebagai salah satu strategi utama pembangunan industri.
Larangan ekspor bijih mentah mendorong investasi smelter dan fasilitas pemrosesan di dalam negeri. Kawasan industri kemudian berkembang terutama di Sulawesi dan Maluku Utara.
Persoalannya, pengolahan nikel membutuhkan energi dalam jumlah sangat besar.
Ketika pembangunan industri berlangsung lebih cepat dibandingkan pembangunan jaringan dan pembangkit rendah karbon, batu bara menjadi pilihan untuk memenuhi kebutuhan tersebut.
Nikel untuk Ekonomi Hijau, Diproses dengan Listrik Batu Bara
Di sinilah muncul paradoks.
Nikel Indonesia mempunyai posisi strategis dalam rantai pasok global, termasuk untuk baja nirkarat dan sebagian teknologi baterai kendaraan listrik.
Kendaraan listrik menjadi salah satu teknologi yang diharapkan membantu dunia mengurangi konsumsi bahan bakar fosil di sektor transportasi.
Namun apabila sebagian mineralnya diproses menggunakan listrik dari PLTU captive, jejak karbon muncul pada tahap hulu rantai pasok.
Persoalan ini tidak berarti seluruh nikel Indonesia digunakan untuk baterai kendaraan listrik. Sebagian besar produksi nikel juga digunakan untuk kebutuhan lain, terutama industri baja nirkarat.
Namun ketika Indonesia ingin memperkuat posisinya dalam rantai pasok teknologi rendah karbon, sumber energi yang digunakan untuk mengolah mineral akan semakin penting.
Pasar global tidak hanya akan mempertanyakan apa yang diproduksi, tetapi semakin memperhatikan bagaimana produk tersebut dibuat.
China Tidak Bisa Dipandang sebagai Satu Aktor
Laporan CREA juga memberikan nuansa penting mengenai istilah “China-linked” atau terafiliasi China.
Keterlibatan China dalam proyek batu bara luar negeri tidak selalu berbentuk pembiayaan langsung pemerintah China.
Ada perusahaan swasta.
Ada perusahaan yang tercatat di bursa.
Ada perusahaan milik negara.
Ada perusahaan yang menjadi investor.
Ada pula perusahaan yang terlibat sebagai kontraktor engineering, procurement and construction atau EPC.
Di Indonesia, perusahaan swasta China mendominasi keterlibatan di sektor nikel, sementara perusahaan China yang tercatat di bursa mempunyai keterlibatan signifikan dalam sektor aluminium.
Beberapa BUMN China juga terlibat dalam PLTU captive sebagai kontraktor EPC.
Perbedaan tersebut penting karena kebijakan penghentian pembangunan PLTU luar negeri harus mampu menjangkau berbagai bentuk keterlibatan apabila ingin dilaksanakan secara menyeluruh.
Sejak 2021, Proyek Baru Masih Beroperasi dan Dibangun
Secara global, CREA menemukan sekitar 5,9 GW proyek PLTU terafiliasi China yang belum berada dalam tahap konstruksi ketika komitmen 2021 dibuat kemudian berhasil mencapai tahap operasi.
Selain itu, sekitar 7,3 GW memasuki tahap konstruksi setelah komitmen diumumkan.
Temuan tersebut menjadi salah satu alasan CREA menilai implementasi janji penghentian PLTU luar negeri masih belum lengkap.
Masalah captive menjadi semakin penting karena banyak proyek industri tidak selalu diperlakukan dengan cara yang sama seperti pembangkit yang memasok jaringan listrik publik.
Jika pengecualian tersebut terus berlangsung, ekspansi industri berat dapat menciptakan jalur baru bagi pertumbuhan batu bara meskipun pembangunan PLTU konvensional mulai dibatasi.
Indonesia Juga Memiliki Celah Kebijakan
Persoalan tidak hanya berada di China.
Kebijakan Indonesia turut menentukan apakah investor akan menggunakan batu bara atau energi terbarukan.
Peraturan Presiden Nomor 112 Tahun 2022 membatasi pembangunan PLTU baru, tetapi masih memberikan pengecualian dalam kondisi tertentu, termasuk proyek yang berkaitan dengan peningkatan nilai tambah sumber daya alam atau proyek strategis nasional dengan persyaratan yang ditentukan.
Menurut analisis CREA, kondisi tersebut ikut memberikan ruang bagi ekspansi PLTU captive untuk mendukung hilirisasi nikel dan aluminium.
Dengan demikian, pertumbuhan captive coal tidak dapat dipahami hanya sebagai persoalan asal investasi.
Ia merupakan hasil interaksi antara kebijakan hilirisasi Indonesia, kebutuhan listrik industri yang sangat besar, keterbatasan jaringan, pilihan teknologi pembangkit, serta keputusan investasi perusahaan.
Jaringan Listrik Menjadi Bagian Penting Masalah
Banyak kawasan industri mineral berada jauh dari pusat sistem kelistrikan besar Indonesia.
Smelter membutuhkan pasokan listrik yang sangat besar dan stabil. Jika jaringan PLN tidak mampu menyediakan kebutuhan tersebut, membangun pembangkit captive menjadi solusi yang secara teknis lebih mudah bagi pengembang kawasan.
Karena itu, menghentikan captive coal tidak cukup hanya dengan melarang pembangunan PLTU.
Harus tersedia alternatif.
Jaringan transmisi perlu diperkuat.
Pembangkit energi terbarukan perlu dibangun dekat kawasan industri.
Sistem penyimpanan energi perlu dikembangkan.
Sumber daya lokal seperti tenaga air, panas bumi, dan surya perlu dimanfaatkan sesuai kondisi setiap wilayah.
Tanpa perubahan tersebut, kebutuhan listrik industri tetap ada dan tekanan untuk membangun pembangkit sendiri akan terus muncul.
China Juga Membawa Energi Terbarukan ke Indonesia
Di sisi lain, laporan CREA menunjukkan keterlibatan China dalam sektor energi Indonesia tidak hanya berhubungan dengan batu bara.
Perusahaan China juga terlibat dalam pengembangan sekitar 13,6 GW proyek tenaga air dan 8,2 GW proyek tenaga surya di Indonesia.
Masalahnya, sebagian besar kapasitas tersebut masih berada dalam tahap prakonstruksi atau konstruksi.
Kapasitas yang telah beroperasi baru sekitar 0,5 GW, menurut laporan tersebut.
Perbandingan ini memperlihatkan tantangan transisi energi secara nyata.
Pipeline energi terbarukan memang besar, tetapi PLTU captive sudah lebih dahulu dibangun dan menghasilkan listrik untuk kawasan industri.
Karena itu, kecepatan realisasi proyek energi bersih menjadi sangat penting.
Target gigawatt di atas kertas tidak mengurangi emisi sampai pembangkit benar-benar dibangun dan menghasilkan listrik.
Secara Global, Energi Terbarukan China Tumbuh Pesat
Gambaran global memberikan sisi yang lebih optimistis.
Hingga Juli 2026, CREA dan PACS mengidentifikasi sekitar 69,4 GW proyek energi terbarukan terafiliasi China yang telah beroperasi di luar negeri.
Pembangkit tersebut diperkirakan menghasilkan sekitar 172 TWh listrik per tahun.
Sepanjang umur operasinya, proyek-proyek tersebut diperkirakan dapat menghindari sekitar 1,9 miliar ton CO₂.
Lebih besar lagi, sekitar 100,5 GW proyek energi terbarukan terafiliasi China sedang dalam tahap konstruksi.
Apabila seluruh proyek tersebut beroperasi, CREA memperkirakan tambahan penghindaran emisi sepanjang umur proyek dapat mencapai sekitar 3,3 miliar ton CO₂ dan total pembangkitan energi terbarukan terafiliasi China dapat mencapai sekitar 246 TWh per tahun.
Angka tersebut memperlihatkan skala perubahan yang sedang berlangsung.
Di Beberapa Negara, Energi Terbarukan Sudah Melampaui Batu Bara yang Dibatalkan
Ada perkembangan menarik lainnya.
Di Brasil, Tanzania, dan Uni Emirat Arab, estimasi produksi listrik dari proyek energi terbarukan terafiliasi China yang telah beroperasi sudah melampaui potensi produksi listrik dari proyek PLTU terafiliasi China yang dibatalkan.
Temuan tersebut memberikan gambaran mengenai apa yang mungkin terjadi ketika modal, teknologi, dan kapasitas pembangunan dialihkan dari batu bara menuju energi terbarukan.
Pembatalan PLTU tidak harus berarti hilangnya investasi energi.
Modal dapat berpindah.
Perusahaan dapat mengubah portofolio.
Kebutuhan listrik tetap dapat dipenuhi melalui teknologi lain.
Bagi China, transformasi tersebut juga membuka pasar ekspor besar bagi panel surya, baterai, turbin angin, teknologi jaringan, kendaraan listrik, dan berbagai teknologi energi bersih yang industrinya telah berkembang sangat besar.
Energi Bersih Menjadi Instrumen Ekonomi dan Diplomasi
Perubahan kebijakan China juga mempunyai dimensi geopolitik.
Rencana Lima Tahun ke-15 yang diterbitkan pada Maret 2026 menempatkan kerja sama Selatan-Selatan dan teknologi energi bersih sebagai bagian dari peran China dalam tata kelola iklim global.
Teknologi bersih yang semakin murah dapat menjadi instrumen penting hubungan ekonomi dengan negara berkembang.
Negara-negara Asia, Afrika, Amerika Latin, dan Timur Tengah membutuhkan tambahan kapasitas listrik dalam jumlah besar untuk mendukung industrialisasi dan peningkatan kesejahteraan.
Pertanyaannya adalah teknologi apa yang akan digunakan untuk memenuhi pertumbuhan tersebut.
Jika sebelumnya pembangunan PLTU menjadi salah satu model utama investasi energi, penurunan biaya tenaga surya, angin, baterai, dan teknologi jaringan membuka model pembangunan yang berbeda.
China berada pada posisi strategis karena mempunyai kapasitas manufaktur sangat besar untuk banyak teknologi tersebut.
Indonesia Bisa Menjadi Ujian Terbesar
Indonesia mungkin menjadi salah satu ujian paling penting bagi transformasi tersebut.
Negara ini mempunyai permintaan energi yang terus meningkat.
Memiliki sumber daya mineral strategis.
Mempunyai hubungan investasi yang kuat dengan China.
Sedang membangun industri nikel, aluminium, baterai, dan berbagai sektor hilirisasi lainnya.
Pada saat yang sama, Indonesia mempunyai potensi tenaga surya, hidro, panas bumi, dan energi terbarukan lainnya dalam jumlah besar.
Jika investasi China yang selama ini mendukung ekspansi industri dapat dialihkan secara progresif menuju infrastruktur energi rendah karbon, Indonesia dapat memperoleh dua keuntungan sekaligus: mempertahankan pertumbuhan industri sekaligus menurunkan intensitas karbon produk.
Namun jika kawasan industri baru terus dibangun bersama PLTU captive, risiko carbon lock-in akan semakin besar.
PLTU yang Dibangun Hari Ini Bisa Beroperasi Puluhan Tahun
Pembangkit listrik bukan aset berumur pendek.
PLTU yang mulai beroperasi pada pertengahan dekade 2020-an secara teknis dapat terus menghasilkan listrik selama beberapa dekade.
Setelah modal besar dikeluarkan untuk membangunnya, terdapat dorongan ekonomi untuk terus mengoperasikan fasilitas tersebut agar investasi dapat dikembalikan.
Inilah yang disebut sebagai carbon lock-in.
Industri menjadi terkunci pada infrastruktur beremisi tinggi bahkan ketika teknologi rendah karbon sudah semakin kompetitif.
Persoalan menjadi lebih rumit ketika pembangkit terintegrasi langsung dengan smelter atau kawasan industri. Mengganti sumber listriknya membutuhkan perubahan bukan hanya pada pembangkit, tetapi juga kontrak, jaringan, sistem operasi, serta struktur pembiayaan kawasan tersebut.
Karena itu, mencegah pembangunan PLTU captive baru jauh lebih mudah dibandingkan menggantinya setelah beroperasi.
Dari Kawasan Industri Batu Bara Menuju Kawasan Industri Rendah Karbon
CREA dan PACS merekomendasikan agar celah captive coal ditutup dengan memperluas implementasi komitmen penghentian batu bara ke proyek captive.
Mereka juga mendorong integrasi energi terbarukan pada kawasan industri yang sudah ada dan pembangunan kawasan industri baru yang rendah atau nol karbon.
Konsep tersebut sangat relevan bagi Indonesia.
Kawasan industri masa depan tidak seharusnya hanya dirancang berdasarkan ketersediaan lahan, pelabuhan, mineral, dan tenaga kerja.
Ketersediaan listrik rendah karbon juga harus menjadi bagian dari desain sejak awal.
Sebelum smelter dibangun, sumber energinya perlu ditentukan.
Sebelum kawasan industri diperluas, kebutuhan transmisi perlu dihitung.
Potensi PLTS, hidro, panas bumi, baterai, serta koneksi jaringan perlu menjadi bagian dari studi kelayakan.
Dengan demikian, energi bersih tidak ditempatkan sebagai tambahan setelah industri selesai dibangun, tetapi menjadi infrastruktur utama kawasan sejak tahap perencanaan.
Daya Saing Industri Indonesia Ikut Dipertaruhkan
Perubahan ini bukan hanya persoalan emisi.
Pasar internasional semakin memperhatikan jejak karbon produk.
Produsen kendaraan, baterai, baja, aluminium, dan berbagai produk manufaktur mulai menghadapi tuntutan untuk mengetahui emisi sepanjang rantai pasoknya.
Dalam kondisi tersebut, mineral yang diproses menggunakan listrik rendah karbon dapat mempunyai posisi berbeda dibandingkan mineral yang diproses menggunakan PLTU.
Indonesia memang mempunyai keunggulan dari sisi sumber daya mineral dan skala produksi.
Tetapi keunggulan tersebut perlu diperkuat dengan energi yang kompetitif dan semakin bersih.
Jika tidak, negara lain dapat menawarkan produk dengan intensitas karbon lebih rendah meskipun tidak mempunyai sumber daya sebesar Indonesia.
China Sudah Menunjukkan bahwa Peralihan Itu Mungkin
Temuan CREA memperlihatkan perkembangan yang kontras tetapi sekaligus memberikan arah.
Sebanyak 61,5 GW proyek PLTU luar negeri telah dibatalkan sejak komitmen 2021.
Sekitar 69,4 GW proyek energi terbarukan terafiliasi China sudah beroperasi di luar negeri.
Sebanyak 100,5 GW lainnya sedang dibangun.
Di beberapa negara, listrik dari energi terbarukan terafiliasi China bahkan telah melampaui potensi listrik dari proyek PLTU yang dibatalkan.
Artinya, modal dan kemampuan pembangunan infrastruktur China tidak harus selalu diterjemahkan menjadi pembangkit fosil.
Transisi sudah berlangsung.
Persoalannya adalah apakah perubahan tersebut dapat berlangsung cukup cepat di negara-negara tempat captive coal masih berkembang, terutama Indonesia.
Indonesia Jangan Menjadi Celah Terakhir Era Batu Bara
Lima tahun setelah janji Xi Jinping menghentikan pembangunan PLTU baru di luar negeri, dunia telah berubah cukup jauh.
Dua pertiga kapasitas PLTU yang direncanakan ketika komitmen tersebut diumumkan telah dibatalkan. Puluhan gigawatt energi terbarukan terafiliasi China telah beroperasi dan lebih dari 100 GW sedang dibangun.
Namun Indonesia memperlihatkan paradoks yang sulit diabaikan.
Ketika banyak proyek batu bara di dunia dibatalkan, Indonesia menjadi negara dengan kapasitas PLTU terafiliasi China yang beroperasi paling besar dalam analisis CREA, mencapai sekitar 17,1 GW.
Di balik angka tersebut terdapat sekitar 12,5 GW PLTU captive yang berkembang terutama bersama hilirisasi mineral.
Kondisi ini menunjukkan bahwa transisi energi tidak dapat hanya dilakukan dengan menghentikan pembiayaan PLTU jaringan listrik. Jika pembangkit batu bara masih dapat berkembang melalui kawasan industri, emisi hanya berpindah dari jaringan publik ke balik pagar industri.
Indonesia dan China mempunyai kesempatan untuk mengubah arah tersebut.
China mempunyai modal, teknologi, kapasitas manufaktur, dan pengalaman pembangunan energi terbarukan dalam skala sangat besar. Indonesia mempunyai kebutuhan listrik yang tumbuh cepat, sumber daya energi terbarukan, serta kawasan industri yang akan terus berkembang.
Pertemuan kedua kekuatan ekonomi tersebut seharusnya dapat menghasilkan model hilirisasi baru: bukan lagi mineral Indonesia yang diolah menggunakan PLTU captive, tetapi kawasan industri yang sejak awal dibangun bersama energi terbarukan, penyimpanan energi, dan jaringan listrik rendah karbon.
Jika itu terjadi, investasi China tidak hanya membantu Indonesia menjadi pusat pengolahan mineral dunia. Ia juga dapat membantu Indonesia menjadi pusat industri hijau.
Namun jika ekspansi captive coal terus berlangsung, Indonesia berisiko menjadi anomali dalam transisi energi global: ketika proyek PLTU terafiliasi China dibatalkan di banyak negara, batu bara justru menemukan tempat baru untuk tumbuh di kawasan industri Indonesia.