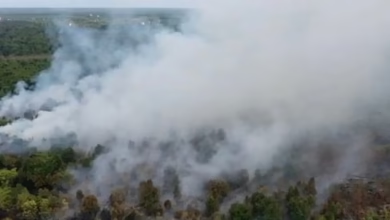
Bank Diminta Berhenti Membiayai Perusak Lingkungan: Desakan Malaysia Buka Babak Baru dalam Penanganan Karhutla Lintas Negara
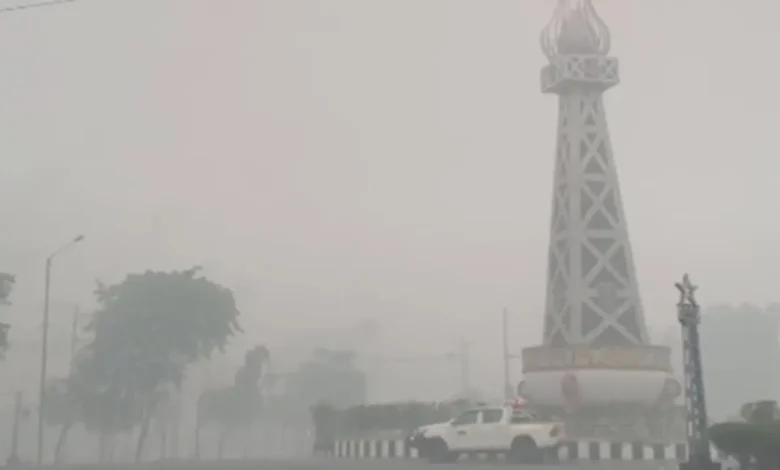
Ketika kebakaran hutan dan lahan di Indonesia kembali memicu kabut asap hingga ke negara tetangga, sorotan tidak lagi hanya tertuju kepada perusahaan pembuka lahan dan lemahnya penegakan hukum. Peran perbankan sebagai penyedia modal ikut dipertanyakan. Lembaga keuangan dinilai memiliki kekuatan besar untuk mendorong perubahan perilaku perusahaan melalui keputusan pembiayaan.
Syed Saddiq soroti tanggung jawab perbankan
Kebakaran hutan dan lahan (karhutla) di Indonesia kembali memicu persoalan kabut asap lintas batas yang berdampak pada sejumlah wilayah di Asia Tenggara. Masalah yang berulang ini mendorong anggota parlemen Malaysia, Syed Saddiq Syed Abdul Rahman, mengusulkan langkah yang lebih tegas terhadap perusahaan yang diduga terlibat dalam praktik pembakaran hutan dan lahan.
Dalam pembahasannya di parlemen Malaysia pada Oktober 2026, Syed Saddiq meminta pemerintah Malaysia memperkuat tekanan diplomatik terhadap Indonesia dan mengajak negara-negara ASEAN, terutama Singapura, mengambil sikap bersama. Ia juga mengusulkan agar lembaga keuangan di Malaysia dan Singapura menghentikan pembiayaan kepada perusahaan yang terbukti terlibat dalam pembakaran hutan.
Menurutnya, tekanan tidak cukup hanya dilakukan melalui pernyataan diplomatik. Perusahaan yang memperoleh keuntungan dari kegiatan yang merusak lingkungan juga perlu menghadapi konsekuensi ekonomi, termasuk kehilangan akses terhadap pinjaman dan sumber modal.
Gagasan tersebut kemudian mendapat perhatian dari kelompok masyarakat sipil di Indonesia yang menilai bahwa penanganan karhutla harus melibatkan seluruh pihak dalam rantai ekonomi, termasuk lembaga keuangan.
Perbankan bukan sekadar penyedia modal
Koalisi Bersihkan Bankmu (BBMU) mendorong perbankan di Indonesia untuk mengevaluasi pembiayaan terhadap proyek-proyek yang berpotensi merusak lingkungan. Koalisi tersebut menilai bahwa bank tidak dapat sepenuhnya melepaskan tanggung jawab dari dampak kegiatan usaha perusahaan yang mereka biayai.
Selama ini, pembukaan hutan, ekspansi perkebunan, pertambangan, dan pembangunan pembangkit listrik berbasis batu bara sering dipandang sebagai keputusan bisnis masing-masing perusahaan. Namun, kegiatan berskala besar tersebut membutuhkan dukungan modal yang tidak sedikit. Di sinilah perbankan memiliki pengaruh terhadap arah pembangunan ekonomi.
Outreach and Advocacy Associate CERAH, Anastasia Kriestella, menyoroti bahwa keuntungan finansial dari pembiayaan proyek perlu dilihat bersama dengan dampak lingkungan dan sosial yang ditanggung masyarakat.
Sebab, ketika kegiatan usaha menyebabkan kerusakan hutan, pencemaran udara, kehilangan sumber penghidupan, atau gangguan kesehatan, sebagian besar biaya tersebut justru harus ditanggung masyarakat dan lingkungan, bukan hanya perusahaan pelaksana.
Kondisi ini dikenal sebagai externalities atau eksternalitas, yaitu dampak suatu kegiatan ekonomi yang tidak sepenuhnya tercermin dalam biaya dan keuntungan bisnis pelakunya.
Dengan demikian, penilaian kelayakan pembiayaan seharusnya tidak hanya mempertimbangkan kemampuan perusahaan membayar pinjaman, tetapi juga risiko lingkungan dan sosial dari kegiatan yang didanai.
Mengapa pembiayaan PLTU batu bara juga ikut disorot?
Sorotan terhadap perbankan tidak hanya berkaitan dengan perusahaan yang bergerak di sektor kehutanan dan perkebunan. Pembiayaan pembangkit listrik tenaga uap (PLTU) batu bara, khususnya pembangkit listrik untuk kebutuhan industri atau captive coal power plant, juga menjadi perhatian.
Pembangkit jenis ini dibangun untuk memasok listrik secara langsung bagi kegiatan industri, termasuk industri pengolahan logam seperti nikel dan aluminium.
Penggunaan batu bara menghasilkan emisi karbon dioksida dan polutan udara yang berdampak terhadap lingkungan serta kesehatan manusia. Jika pembiayaan terus mengalir tanpa mempertimbangkan risiko tersebut, lembaga keuangan berpotensi ikut mempertahankan ketergantungan industri pada energi fosil.
Finance Campaigner Market Forces, Ginanjar Ariyasuta, mengingatkan bahwa bank perlu menghentikan pembiayaan terhadap proyek ekstraktif yang menimbulkan dampak buruk bagi lingkungan dan kesehatan masyarakat.
Ia juga menekankan bahwa perubahan iklim bukan hanya persoalan lingkungan, melainkan risiko ekonomi jangka panjang. Kerusakan ekosistem, bencana iklim, perubahan regulasi, hingga tuntutan masyarakat dapat memengaruhi keberlangsungan operasional perusahaan dan kualitas aset yang dibiayai bank.
Artinya, pembiayaan yang mengabaikan risiko lingkungan pada akhirnya juga dapat menjadi risiko bagi bisnis perbankan itu sendiri.
Tekanan terhadap bank mulai menjadi agenda regional
Desakan Syed Saddiq memperlihatkan bahwa penanganan kabut asap lintas negara mulai diarahkan pada pendekatan yang lebih luas. Selain penegakan hukum terhadap pelaku pembakaran, perhatian juga diberikan kepada perusahaan yang memperoleh dukungan modal serta lembaga keuangan yang menyediakan pembiayaan.
Gagasan ini bukan tanpa alasan. Perusahaan berskala besar membutuhkan akses terhadap kredit, investasi, dan pasar modal untuk menjalankan serta memperluas kegiatan usahanya. Ketika bank menetapkan persyaratan lingkungan yang ketat, perusahaan memiliki insentif lebih besar untuk memperbaiki praktik operasionalnya.
Namun, kebijakan penghentian pembiayaan juga harus didasarkan pada bukti yang kuat. Keberadaan titik panas atau kebakaran di dalam maupun sekitar wilayah konsesi tidak serta-merta membuktikan bahwa perusahaan pemegang konsesi menjadi penyebabnya.
Penilaian perlu mempertimbangkan lokasi kejadian, riwayat pengelolaan lahan, kepemilikan dan penguasaan kawasan, hasil investigasi, serta bukti keterlibatan langsung maupun tidak langsung. Tanpa proses verifikasi yang transparan, kebijakan pembatasan pembiayaan berisiko salah sasaran.
Karena itu, pendekatan yang lebih tepat adalah menerapkan uji tuntas lingkungan dan sosial (environmental and social due diligence), pemantauan berkala, keterbukaan informasi, serta sanksi pembiayaan bagi perusahaan yang terbukti melanggar ketentuan.
Tanggung jawab bank perlu didukung regulasi
Dorongan agar bank menghentikan pembiayaan perusahaan perusak lingkungan juga mendapat perhatian dari organisasi lingkungan di Malaysia. Sahabat Alam Malaysia bersama koalisi Forests & Finance menilai bahwa komitmen keberlanjutan yang bersifat sukarela belum cukup untuk memastikan lembaga keuangan benar-benar menghindari pembiayaan yang berisiko terhadap hutan, lahan gambut, keanekaragaman hayati, dan hak masyarakat adat.
Dalam pernyataan pada Oktober 2026, koalisi tersebut menyebut rata-rata skor kebijakan bank dalam pembiayaan komoditas berisiko terhadap hutan hanya sekitar 25 persen. Angka tersebut menunjukkan masih adanya kesenjangan dalam standar perlindungan lingkungan di sektor keuangan.
Mereka mendorong regulator untuk memperkuat kewajiban uji tuntas, transparansi pembiayaan, dan akuntabilitas lembaga keuangan apabila pendanaannya berkontribusi terhadap kerusakan lingkungan atau pelanggaran hak masyarakat.
Perkembangan di Singapura juga memperlihatkan bahwa isu ini mulai masuk ke ranah pengawasan sektor keuangan. Pada 28 Oktober 2026, Monetary Authority of Singapore (MAS) meminta bank meninjau hubungan pembiayaan dengan nasabah yang terkait aktivitas penyebab kabut asap lintas negara. Bank didorong melakukan pemeriksaan, meminta penjelasan mengenai keterlibatan nasabah, dan mengambil langkah yang sesuai. Jika ditemukan pelanggaran lingkungan yang jelas, bank dapat membatasi eksposur pembiayaan atau mengakhiri hubungan bisnis.
Langkah tersebut menunjukkan bahwa tanggung jawab lingkungan lembaga keuangan semakin dipandang sebagai bagian dari tata kelola risiko, bukan sekadar program tanggung jawab sosial perusahaan.
Menghentikan karhutla membutuhkan perubahan sistem pembiayaan
Karhutla bukan persoalan yang dapat diselesaikan hanya dengan memadamkan api setiap musim kemarau. Pencegahan harus dimulai dari tata kelola lahan, perlindungan kawasan gambut, pengawasan konsesi, penegakan hukum, dan pengendalian aktivitas ekonomi yang meningkatkan risiko kebakaran.
Dalam proses tersebut, perbankan memiliki posisi strategis karena keputusan pembiayaan dapat menentukan perusahaan mana yang memperoleh kesempatan untuk berkembang dan dengan standar lingkungan seperti apa kegiatan usaha dijalankan.
Jika lembaga keuangan hanya mengejar keuntungan tanpa memperhitungkan kerusakan ekologis, biaya yang muncul pada akhirnya dapat dibebankan kepada masyarakat melalui pencemaran udara, gangguan kesehatan, hilangnya mata pencaharian, dan kerusakan ekosistem.
Desakan dari Malaysia menjadi pengingat bahwa dampak kerusakan lingkungan tidak mengenal batas administratif maupun negara. Karena itu, tanggung jawab untuk mencegahnya juga tidak bisa dibebankan hanya kepada pemerintah atau perusahaan yang berada di lokasi kebakaran.
Perbankan perlu menjadi bagian dari solusi, bukan sekadar penyedia modal bagi kegiatan ekonomi yang mengabaikan keberlanjutan lingkungan. Sebab, setiap keputusan pembiayaan pada dasarnya ikut menentukan seperti apa masa depan hutan, kualitas udara, dan kehidupan masyarakat di kawasan Asia Tenggara.
Referensi utama
- JawaPos – Soroti Karhutla, Anggota DPR Malaysia Minta Perbankan Hentikan Biayai Proyek yang Rusak Lingkungan. JawaPos.com
- Free Malaysia Today – Boycott firms linked to transboundary haze, says Syed Saddiq. FMT
- Malaysiakini – Syed Saddiq urges Asean pressure, financial squeeze on firms linked to haze. Malaysiakini
- Sahabat Alam Malaysia – New global report finds top Malaysian banks score high on sustainability policy; but severe haze is prompting calls for regulation to level the playing field. Sahabat Alam Malaysia
- The Straits Times – Banks should review financing ties with firms linked to haze: MAS. The Straits Times
- Bernama – No Firm Evidence Linking Malaysian Companies To Indonesia Fires – Arthur. Arthur