Raksasa PLTU Captive Indonesia: Hilirisasi Nikel Hadapi Tantangan Daya Saing Industri Hijau
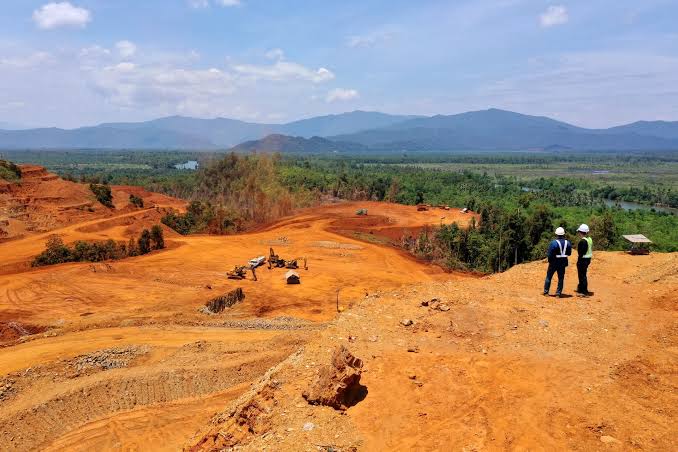
Keberhasilan Indonesia membangun industri pengolahan mineral telah menjadikan negara ini pemain utama dalam rantai pasok nikel dunia. Namun di balik pertumbuhan smelter dan kawasan industri tersebut terdapat persoalan energi yang semakin besar: banyak fasilitas industri masih menghasilkan listrik sendiri menggunakan pembangkit batu bara atau captive coal power. Analisis terbaru Ember memperkirakan pembangkit captive Indonesia menghasilkan lebih dari 161 terawatt-jam listrik pada 2025, dengan sekitar 134 TWh berasal dari batu bara. Pembangkit fosil captive tersebut diperkirakan menghasilkan sekitar 135 juta ton emisi karbon dioksida, sehingga dekarbonisasi listrik industri menjadi semakin penting bukan hanya bagi target iklim Indonesia, tetapi juga bagi daya saing produk nasional di pasar global.
Laporan Ember yang diterbitkan pada 24 September 2026 memberikan gambaran mengenai besarnya sistem kelistrikan industri yang selama ini relatif berada di luar perhatian masyarakat dibandingkan jaringan listrik PLN. Pembangkit captive merupakan fasilitas pembangkit yang pada dasarnya dibangun untuk memasok kebutuhan listrik perusahaan, smelter, atau kawasan industri tertentu.
Keberadaannya berkembang pesat seiring kebijakan hilirisasi mineral Indonesia. Smelter membutuhkan listrik dalam jumlah sangat besar dan banyak fasilitas pengolahan mineral berada di Sulawesi serta Maluku Utara, jauh dari sistem jaringan listrik utama dengan kapasitas yang cukup untuk memenuhi kebutuhan industri berskala besar.
Akibatnya, perusahaan membangun pembangkit sendiri.
Masalahnya, sebagian besar pembangkit tersebut menggunakan batu bara.
Listrik Captive Diperkirakan Mencapai 161 TWh
Ember menggunakan pendekatan bottom-up berdasarkan aktivitas dan produksi industri untuk memperkirakan kebutuhan listrik captive Indonesia. Metode tersebut digunakan untuk melengkapi data resmi pemerintah yang terdapat dalam Handbook of Energy and Economic Statistics of Indonesia atau HEESI 2025.
Hasilnya menunjukkan skala yang sangat besar.
Menurut estimasi Ember, lebih dari 161 TWh listrik dipasok melalui pembangkit captive pada 2025. Jumlah tersebut sekitar 1,7 kali penjualan listrik PLN kepada konsumen industri pada tahun yang sama.
Artinya, terdapat sistem kelistrikan industri dalam skala sangat besar yang beroperasi di luar pola konsumsi industri konvensional melalui jaringan PLN.
Dari sekitar 161 TWh tersebut, Ember memperkirakan sekitar 134 TWh berasal dari pembangkit batu bara.
Angka ini setara dengan sekitar 58 persen dari 233 TWh listrik yang dihasilkan pembangkit batu bara yang terhubung ke jaringan utama pada 2025.
Perbandingan tersebut memberikan perspektif mengenai besarnya pembangkit captive Indonesia. Produksi listrik batu bara untuk kebutuhan industri sendiri sudah mencapai lebih dari separuh produksi listrik batu bara yang melayani sistem jaringan utama.
Ember dan Pemerintah Memiliki Angka Berbeda
Salah satu pesan utama laporan Ember justru bukan sekadar besarnya penggunaan batu bara, melainkan perlunya meningkatkan kualitas data.
HEESI 2025 yang diterbitkan Kementerian Energi dan Sumber Daya Mineral telah memberikan kemajuan penting dengan memasukkan data pembangkit captive berdasarkan klasifikasi perizinan.
Data pemerintah tersebut mencatat lebih dari 28,5 GW kapasitas terpasang dan lebih dari 144 TWh produksi listrik dari pemegang IUPTLS dan IUPTLU yang termasuk dalam kategori terkait pembangkit captive maupun penyediaan listrik tertentu.
Untuk pembangkit captive berbasis batu bara, HEESI mencatat sekitar 17,3 GW kapasitas dengan produksi lebih dari 101 TWh.
Ember memperoleh hasil berbeda melalui pendekatan bottom-up. Organisasi tersebut memperkirakan pembangkitan listrik batu bara captive mencapai sekitar 134 TWh pada 2025, atau sekitar 30 TWh lebih tinggi dibandingkan angka yang diperoleh dari data resmi tersebut.
Perbedaan ini tidak serta-merta berarti salah satu data dapat langsung dianggap salah. Metodologi dan klasifikasi yang digunakan berbeda.
Justru Ember menilai perbedaan tersebut menunjukkan pentingnya sistem pelaporan yang lebih rinci sehingga pemerintah dapat mengetahui secara akurat berapa listrik yang diproduksi, bahan bakar yang digunakan, industri yang mengonsumsinya, serta emisi yang dihasilkan setiap fasilitas.
Sekitar 83 Persen Listrik Captive Berasal dari Batu Bara
Berdasarkan perhitungan Ember, batu bara mempunyai porsi sekitar 83 persen dari keseluruhan produksi listrik captive Indonesia pada 2025.
Dominasi tersebut menunjukkan betapa kuat hubungan antara ekspansi industri pengolahan mineral dan pembangunan pembangkit batu bara.
Ketika smelter baru dibangun di wilayah yang tidak mempunyai jaringan listrik dengan kapasitas memadai, perusahaan membutuhkan sumber listrik yang dapat tersedia dalam jumlah besar dan beroperasi sepanjang waktu.
Pembangkit captive berbasis batu bara kemudian menjadi salah satu pilihan utama.
Pola tersebut menghasilkan paradoks dalam transformasi industri Indonesia. Di satu sisi, hilirisasi nikel menempatkan Indonesia pada posisi strategis dalam rantai pasok global, termasuk industri baja nirkarat dan kendaraan listrik.
Di sisi lain, sebagian produk tersebut diproses menggunakan listrik yang mempunyai intensitas karbon tinggi.
Ketika pasar global semakin memperhitungkan jejak karbon produk, kondisi tersebut dapat menjadi persoalan daya saing.
Industri Nikel Menjadi Pengguna Terbesar
Industri pengolahan nikel merupakan pengguna listrik captive terbesar menurut analisis Ember.
Pada 2025, lebih dari 81 TWh listrik captive diperkirakan digunakan untuk kegiatan pengolahan nikel. Dari jumlah tersebut, lebih dari 94 persen berasal dari batu bara.
Artinya, sekitar separuh keseluruhan kebutuhan listrik captive Indonesia berkaitan dengan satu sektor industri.
Kondisi tersebut berkaitan erat dengan lokasi smelter.
Banyak pusat pengolahan nikel berada di Sulawesi dan Maluku Utara, sementara akses terhadap sistem jaringan listrik nasional di kawasan tersebut masih terbatas dibandingkan kebutuhan listrik fasilitas pengolahan mineral yang sangat besar.
Pada beberapa fasilitas, listrik yang diperoleh dari jaringan PLN dilaporkan bahkan kurang dari satu persen dari total konsumsi energi.
Perusahaan akhirnya membangun sistem pembangkitan sendiri yang terintegrasi dengan kawasan industrinya.
Hilirisasi Nikel Mengubah Peta Energi Indonesia
Perubahan ini terjadi sangat cepat.
Sejak larangan ekspor bijih nikel mentah diberlakukan pada 2020, industri pengolahan nikel Indonesia berkembang secara agresif. Pada 2024, produksi nikel Indonesia telah mencapai lebih dari 2,3 juta ton dan menyumbang lebih dari 62 persen produksi global.
Indonesia kemudian mempunyai posisi strategis dalam rantai pasok internasional.
Nikel digunakan untuk berbagai produk, termasuk baja nirkarat dan sebagian jenis baterai kendaraan listrik. Karena itu, kemampuan Indonesia mengolah mineral di dalam negeri memberikan peluang untuk meningkatkan nilai tambah dibandingkan hanya mengekspor bahan mentah.
Namun setiap smelter membutuhkan energi.
Ketika ekspansi kapasitas industri tidak diikuti pembangunan sistem listrik rendah karbon, pertumbuhan hilirisasi secara otomatis mendorong peningkatan kebutuhan pembangkit captive.
Inilah yang kemudian menciptakan apa yang dikhawatirkan Ember sebagai risiko carbon lock-in.
Carbon Lock-In Bisa Bertahan Puluhan Tahun
Pembangkit listrik merupakan aset berumur panjang.
PLTU yang dibangun untuk memasok kawasan industri dapat beroperasi selama beberapa dekade. Setelah investasi besar dilakukan, perusahaan mempunyai insentif ekonomi untuk terus mengoperasikan pembangkit tersebut agar modal yang telah ditanamkan dapat dikembalikan.
Persoalannya, teknologi energi terus berubah.
Biaya tenaga surya dan baterai menurun, sementara pasar global semakin menuntut produk dengan jejak karbon lebih rendah.
Pembangkit batu bara yang hari ini dianggap mampu menyediakan listrik murah bagi industri dapat berubah menjadi beban ketika konsumen internasional mulai memperhitungkan emisi yang terkandung dalam produk.
Karena itu, keputusan membangun pembangkit captive baru bukan hanya keputusan energi untuk memenuhi kebutuhan saat ini.
Keputusan tersebut dapat menentukan struktur emisi industri Indonesia hingga puluhan tahun mendatang.
Emisi Captive Diperkirakan Mencapai 135 Juta Ton CO₂
Ember memperkirakan pembangkit captive berbasis fosil menghasilkan sekitar 135 juta ton CO₂ pada 2025.
Besarnya angka tersebut membuat sektor captive menjadi bagian penting dalam upaya Indonesia menurunkan emisi sektor ketenagalistrikan.
Menurut Ember, pada 2024 captive power telah menyumbang sekitar 48 persen dari total emisi sektor pembangkitan listrik Indonesia.
Namun persoalan tidak hanya terletak pada besarnya emisi.
Kualitas data juga menjadi sangat penting karena pemerintah membutuhkan angka yang akurat untuk mengetahui apakah kebijakan dekarbonisasi berjalan sesuai rencana.
Jika produksi listrik captive atau konsumsi bahan bakarnya tidak tercatat secara lengkap, perhitungan emisi nasional juga menghadapi ketidakpastian.
Kondisi tersebut kemudian memengaruhi perencanaan energi, pencapaian target iklim, hingga kredibilitas pasar karbon.
Perbedaan Data Bisa Sangat Besar di Tingkat Daerah
Laporan Ember memberikan salah satu contoh mengenai tantangan data tersebut di Sulawesi Tenggara.
Statistik Ketenagalistrikan 2024 dari Direktorat Jenderal Ketenagalistrikan mencatat kapasitas PLTU di bawah kategori perizinan IUPTLS dan IUPTLU/PPU untuk penggunaan captive di Sulawesi Tenggara sekitar 60 MW.
Sementara basis data Earthwise yang dikutip Ember mengidentifikasi lebih dari 2,4 GW pembangkit captive batu bara yang telah beroperasi di provinsi tersebut pada tahun yang sama.
Perbedaan skala tersebut menunjukkan mengapa pencatatan berdasarkan kapasitas atau klasifikasi perizinan saja dapat menimbulkan kesulitan ketika digunakan untuk memahami kondisi aktual industri.
Ditjen Ketenagalistrikan sendiri telah mengakui masih terdapat keterbatasan data operasional dan emisi.
Sebagian data konsumsi listrik diperoleh melalui laporan perusahaan pemegang izin. Ketika informasi tidak tersedia secara lengkap, pemerintah masih menggunakan perhitungan berdasarkan kapasitas pembangkit dan asumsi capacity factor untuk melengkapi data.
Capacity Factor Tidak Bisa Disamaratakan
Pendekatan menggunakan kapasitas pembangkit mempunyai keterbatasan.
Dua pembangkit dengan kapasitas masing-masing 100 MW belum tentu menghasilkan listrik dalam jumlah yang sama.
Satu pembangkit mungkin beroperasi hampir sepanjang tahun untuk memasok smelter yang berjalan 24 jam. Pembangkit lain mungkin hanya beroperasi pada periode tertentu atau mempunyai tingkat pemanfaatan yang jauh lebih rendah.
Jika keduanya diberikan asumsi capacity factor yang sama, estimasi produksi listrik dan emisinya dapat berbeda dengan kondisi aktual.
Karena itu, Ember mendorong penggunaan data operasional di tingkat fasilitas.
Informasi idealnya mencakup kapasitas, jenis bahan bakar, produksi listrik aktual, konsumsi bahan bakar, emisi, jenis izin, status koneksi jaringan, serta industri yang menggunakan listrik tersebut.
Data seperti ini memungkinkan pemerintah memahami sumber emisi dengan jauh lebih akurat.
Nikel Bukan Satu-satunya Industri yang Menggunakan Captive Coal
Meskipun industri nikel mendominasi, ketergantungan terhadap pembangkit captive batu bara juga terdapat pada sektor lain.
Setelah pengolahan nikel dengan lebih dari 81 TWh, industri pulp dan kertas diperkirakan menggunakan sekitar 22 TWh listrik captive, sementara kawasan industri multi-sektor sekitar 13,5 TWh.
Industri aluminium juga menjadi perhatian.
Pabrik aluminium generasi awal Indonesia mempunyai sejarah penggunaan tenaga air dalam jumlah besar. Namun menurut Ember, sejumlah fasilitas aluminium yang lebih baru justru semakin bergantung pada pembangkit captive batu bara.
Pada 2025, produksi listrik untuk fasilitas aluminium yang lebih baru tersebut diperkirakan mencapai sekitar 12,2 TWh.
Tren ini menunjukkan bahwa pertumbuhan industri mineral berikutnya berpotensi memperbesar ketergantungan terhadap batu bara apabila kebutuhan listrik tidak sejak awal direncanakan menggunakan energi rendah karbon.
Pulp dan Kelapa Sawit Menunjukkan Pola Berbeda
Tidak semua sektor industri mempunyai profil energi captive yang sama.
Industri pulp dan kertas telah memenuhi sekitar 20 persen kebutuhan listrik captive-nya tanpa batu bara melalui sistem combined heat and power yang memanfaatkan produk samping seperti black liquor dan limbah kayu.
Industri kelapa sawit juga mempunyai karakteristik berbeda karena pabrik dapat memanfaatkan tandan kosong dan cangkang sawit sebagai sumber energi.
Pemanfaatan residu tersebut memungkinkan industri menghasilkan listrik dan panas yang dibutuhkan dalam proses produksi.
Hal ini menunjukkan bahwa strategi dekarbonisasi captive tidak dapat menggunakan pendekatan yang identik untuk seluruh industri.
Karakteristik proses produksi, lokasi, kebutuhan panas, kebutuhan listrik, sumber energi lokal, dan akses terhadap jaringan PLN harus diperhitungkan.
Industri di Sumatra, Jawa dan Kalimantan Bisa Menjadi Sasaran Awal
Ember menilai industri non-nikel dapat menjadi salah satu titik awal yang relatif lebih mudah untuk mengurangi ketergantungan terhadap captive coal.
Salah satu alasannya adalah lokasi.
Banyak industri pulp dan kertas, kelapa sawit, serta sektor manufaktur lainnya berada di Sumatra, Jawa, dan Kalimantan yang mempunyai akses lebih dekat terhadap sistem interkoneksi PLN dibandingkan smelter terpencil di Sulawesi dan Maluku Utara.
Kedekatan dengan jaringan memberikan lebih banyak pilihan.
Industri dapat meningkatkan pembelian listrik dari jaringan ketika pasokan rendah karbon tersedia, membangun tenaga surya di lokasi, menggunakan baterai, atau mengembangkan kombinasi sumber energi.
Pendekatan seperti ini dapat menjadi langkah awal sebelum menghadapi tantangan yang lebih kompleks pada kawasan industri mineral terpencil.
Potensi PLTS di Kawasan Industri Sangat Besar
Salah satu teknologi yang mendapat perhatian khusus dalam laporan Ember adalah tenaga surya.
Menurut analisis yang dirujuk Ember, terdapat potensi lebih dari 490 GWp tenaga surya di lokasi industri.
Angka tersebut jauh lebih besar dibandingkan kapasitas PLTS yang saat ini digunakan industri.
Pada sektor pulp dan kertas, misalnya, produksi captive solar diperkirakan baru sekitar 70 GWh.
Potensi yang sangat besar tersebut membuka kemungkinan untuk menempatkan pembangkit surya dekat dengan pusat konsumsi. Hal ini penting karena salah satu tantangan energi industri adalah kebutuhan membangun jaringan transmisi panjang dari lokasi pembangkit menuju smelter atau kawasan industri.
PLTS di dalam atau sekitar kawasan industri dapat mengurangi sebagian kebutuhan tersebut.
Namun tenaga surya mempunyai karakteristik variabel sehingga tidak dapat begitu saja menggantikan pembangkit batu bara yang memasok listrik 24 jam.
Di sinilah sistem penyimpanan energi menjadi penting.
Solar dan Baterai Bisa Menjadi Kombinasi Strategis
Ember menilai kombinasi tenaga surya dan sistem penyimpanan energi baterai dapat menjadi salah satu alternatif penting untuk mengurangi penggunaan captive coal.
Ketika produksi tenaga surya tinggi pada siang hari, listrik dapat langsung digunakan oleh industri. Surplus energi dapat disimpan dalam baterai dan digunakan pada periode ketika produksi surya menurun.
Baterai juga dapat memberikan layanan lain untuk menjaga kestabilan sistem listrik industri.
Namun kebutuhan energi industri berat sangat besar sehingga transisi kemungkinan membutuhkan kombinasi berbagai teknologi.
Tenaga surya dapat dikombinasikan dengan baterai, hidro, panas bumi, jaringan PLN, efisiensi energi, dan sumber rendah karbon lainnya sesuai karakteristik setiap kawasan.
Untuk proses industri yang membutuhkan panas temperatur tinggi, tantangannya juga berbeda dibandingkan kebutuhan listrik biasa.
Pemerintah Sebenarnya Sudah Memiliki Arah Dekarbonisasi
Indonesia bukan tanpa kebijakan untuk menangani persoalan ini.
Peraturan Presiden Nomor 112 Tahun 2022 menjadi salah satu kerangka utama transisi energi. Regulasi tersebut membatasi pembangunan PLTU baru, meskipun terdapat pengecualian tertentu termasuk untuk pembangkit captive yang berkaitan dengan proyek strategis nasional dengan persyaratan pengurangan emisi.
Indonesia juga mempunyai target net zero emission, perencanaan ketenagalistrikan nasional, serta berbagai kebijakan perdagangan karbon.
Roadmap Dekarbonisasi Industri Nikel juga telah disusun dengan empat strategi dekarbonisasi yang secara eksplisit memasukkan energi terbarukan ke dalam rantai pengolahan nikel.
Roadmap tersebut mengusulkan pembangunan lebih dari 47 GW kapasitas energi terbarukan serta peningkatan infrastruktur transmisi untuk menjangkau smelter yang berada di wilayah terpencil.
Selain itu, terdapat rencana sekitar 5,1 GW hidrogen hijau, khususnya di Maluku Utara.
Tantangannya adalah mengubah roadmap menjadi proyek nyata dalam skala yang sebanding dengan pertumbuhan industri.
Data Menjadi Fondasi Pasar Karbon
Mengapa Ember begitu menekankan kualitas data?
Karena pasar karbon membutuhkan sesuatu yang sangat mendasar: kemampuan mengetahui berapa emisi yang sebenarnya dihasilkan.
Jika emisi awal tidak diketahui secara akurat, sulit menentukan seberapa besar penurunan yang berhasil dicapai.
Indonesia sebenarnya telah mempunyai mekanisme pelaporan.
Peraturan Menteri ESDM Nomor 22 Tahun 2019 memberikan pedoman inventarisasi gas rumah kaca dan mewajibkan pelaku usaha energi melaporkan emisi melalui platform APPLE-Gatrik.
AMPERE-Gatrik juga digunakan untuk mengumpulkan laporan berkala mengenai profil usaha dan operasi pemegang izin ketenagalistrikan.
Namun menurut Ember, tingkat kepatuhan dan kelengkapan laporan masih bervariasi.
Kesenjangan tersebut kemudian masuk ke statistik nasional.
Jika Indonesia ingin membangun pasar karbon yang kredibel, data produksi listrik dan emisi pembangkit captive harus semakin lengkap dan dapat diverifikasi.
CBAM Membuat Persoalan Ini Menjadi Isu Perdagangan
Dekarbonisasi industri juga semakin berkaitan dengan perdagangan internasional.
Uni Eropa telah memasuki fase penerapan Carbon Border Adjustment Mechanism atau CBAM, yang membuat kandungan karbon produk tertentu semakin relevan ketika memasuki pasar Eropa.
Dalam lingkungan perdagangan seperti ini, pertanyaan mengenai bagaimana sebuah produk dibuat menjadi semakin penting.
Dua produk yang secara fisik sama dapat mempunyai jejak karbon berbeda apabila satu diproduksi menggunakan listrik batu bara sementara yang lainnya menggunakan energi terbarukan.
Karena itu, dominasi captive coal berpotensi memengaruhi daya saing industri Indonesia.
Keunggulan Indonesia sebagai produsen mineral tidak otomatis menjamin keunggulan jangka panjang apabila pasar tujuan mulai memberikan nilai ekonomi terhadap intensitas karbon.
Paradoks Nikel untuk Kendaraan Listrik
Persoalan ini menjadi semakin menarik ketika dikaitkan dengan kendaraan listrik.
Nikel Indonesia merupakan salah satu bahan penting dalam rantai pasok baterai untuk jenis kendaraan listrik tertentu. Kendaraan listrik sendiri dikembangkan sebagai bagian dari transformasi global menuju transportasi rendah emisi.
Namun apabila mineral untuk baterainya diproses menggunakan listrik batu bara dalam jumlah sangat besar, jejak karbon pada tahap produksi menjadi lebih tinggi.
Hal tersebut tidak berarti kendaraan listrik kehilangan manfaatnya secara otomatis.
Namun kondisi tersebut menunjukkan bahwa transisi energi harus dilihat sepanjang rantai pasok.
Tidak cukup hanya mengganti mesin kendaraan.
Materialnya juga perlu diproduksi dengan energi yang semakin bersih.
Bagi Indonesia, inilah peluang sekaligus tantangan. Jika nikel Indonesia dapat diproses menggunakan energi rendah karbon, nilai strategisnya dalam rantai pasok global dapat semakin kuat.
Data yang Lebih Baik Bisa Menjadi Keunggulan Industri
Sering kali transparansi emisi dianggap sebagai beban tambahan bagi perusahaan.
Laporan Ember justru memberikan perspektif berbeda.
Data yang baik dapat menjadi aset ekonomi.
Jika sebuah smelter mampu menunjukkan secara terverifikasi berapa listrik yang digunakan, dari mana listrik berasal, dan berapa emisi setiap ton produk yang dihasilkan, perusahaan dapat membuktikan kinerja lingkungannya kepada konsumen internasional.
Ketika pasar mulai membedakan produk berdasarkan jejak karbon, kemampuan menyediakan data yang kredibel dapat menjadi keunggulan.
Sebaliknya, ketidakjelasan data dapat menciptakan risiko.
Pembeli internasional mungkin kesulitan memastikan intensitas karbon produk Indonesia. Pemerintah juga kesulitan merancang kebijakan yang tepat, sementara pasar karbon kehilangan baseline yang diperlukan untuk menghitung pengurangan emisi.
Hilirisasi Berikutnya Harus Dirancang Bersama Sistem Energinya
Salah satu pelajaran terbesar dari pertumbuhan captive coal adalah bahwa perencanaan industri dan perencanaan energi tidak dapat berjalan terpisah.
Ketika pemerintah merencanakan kawasan industri baru, pertanyaan mengenai sumber listrik seharusnya dijawab sejak tahap awal.
Berapa kebutuhan energinya?
Apakah jaringan PLN dapat memasoknya?
Berapa potensi tenaga surya di kawasan tersebut?
Apakah terdapat hidro atau panas bumi?
Berapa kapasitas baterai yang diperlukan?
Apakah pembangunan transmisi lebih ekonomis daripada membangun pembangkit captive?
Bagaimana intensitas karbon produk akan dibandingkan dengan pesaing global?
Jika pertanyaan tersebut baru muncul setelah smelter selesai dibangun, pilihan teknologi menjadi jauh lebih terbatas.
Sebaliknya, apabila sistem energi rendah karbon dirancang bersamaan dengan kawasan industri, Indonesia dapat menghindari pembangunan aset batu bara yang harus dioperasikan selama puluhan tahun.
Dari Raksasa Captive Coal Menuju Raksasa Industri Hijau
Laporan Ember memperlihatkan skala tantangan yang selama ini kurang terlihat dalam diskusi publik mengenai transisi energi Indonesia.
Lebih dari 161 TWh listrik captive diperkirakan digunakan pada 2025. Sekitar 134 TWh berasal dari batu bara, sementara pembangkit captive fosil diperkirakan menghasilkan sekitar 135 juta ton CO₂.
Lebih dari 81 TWh listrik captive digunakan industri pengolahan nikel dan lebih dari 94 persen kebutuhan tersebut berasal dari batu bara.
Angka tersebut menunjukkan bahwa transisi energi Indonesia tidak dapat hanya berfokus pada pembangkit PLN.
Jika jaringan utama berhasil meningkatkan energi terbarukan tetapi kawasan industri terus menambah PLTU captive, sebagian besar manfaat dekarbonisasi dapat tertahan oleh pertumbuhan emisi di belakang pagar kawasan industri.
Namun tantangan tersebut juga membuka peluang.
Indonesia mempunyai potensi tenaga surya yang sangat besar. Roadmap dekarbonisasi nikel telah mengusulkan lebih dari 47 GW energi terbarukan. Teknologi baterai berkembang. Infrastruktur transmisi dapat diperkuat. Industri pulp dan sawit menunjukkan bahwa sumber energi selain batu bara sudah digunakan dalam sistem captive tertentu.
Yang dibutuhkan berikutnya adalah memastikan data aktual pembangkit industri tersedia secara rinci dan konsisten.
Tanpa data yang baik, pemerintah sulit mengetahui apa yang harus didekarbonisasi.
Tanpa mengetahui produksi listrik aktual, emisi sulit dihitung.
Tanpa baseline emisi yang kredibel, pasar karbon kehilangan fondasinya.
Dan tanpa kemampuan membuktikan bahwa produk Indonesia semakin rendah karbon, keunggulan hilirisasi dapat menghadapi tekanan ketika pasar global semakin memasukkan emisi ke dalam keputusan perdagangan.
Indonesia telah berhasil membangun dirinya menjadi raksasa nikel dunia. Tantangan berikutnya adalah memastikan energi yang menggerakkan raksasa tersebut tidak membuat produk Indonesia kehilangan daya saing justru ketika ekonomi global bergerak menuju industri rendah karbon. Hilirisasi masa depan bukan hanya tentang mengolah mineral di dalam negeri, tetapi juga tentang bagaimana mineral tersebut diolah—dan dari mana listrik yang menyalakan smelternya berasal.